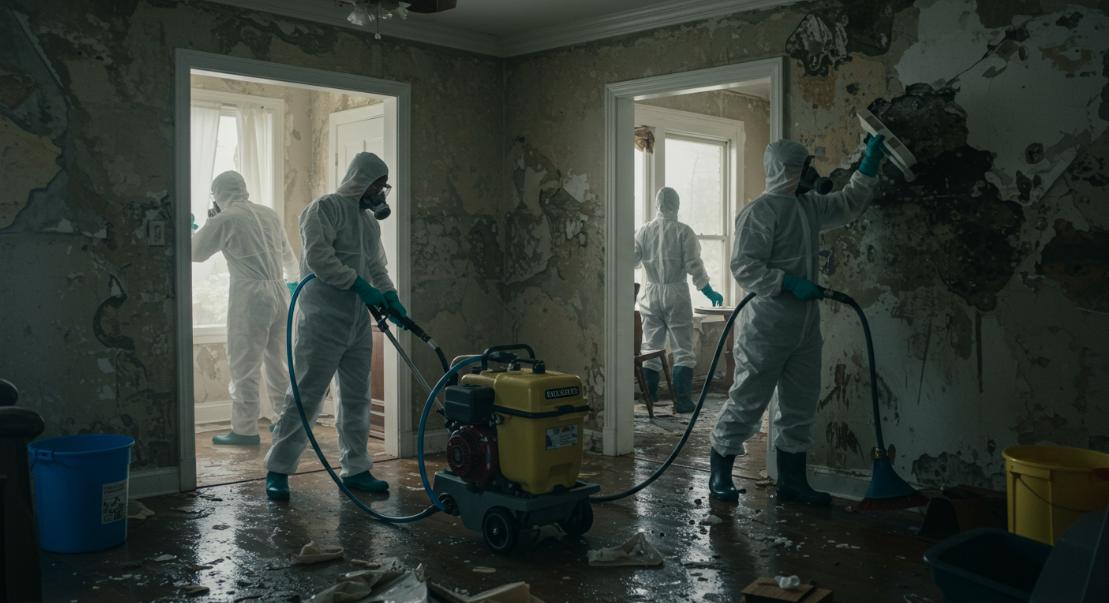
Un sinistre habitation, qu’il s’agisse d’un incendie, d’un dégât des eaux, d’un cambriolage ou d’une catastrophe naturelle, est une épreuve dévastatrice qui peut laisser les propriétaires sous le choc et désemparés. Face à l’urgence et à l’ampleur des dégâts, il est facile de se sentir dépassé. Pourtant, les 24 premières heures suivant la découverte d’un sinistre sont cruciales pour limiter les pertes, sécuriser les lieux et entamer les démarches nécessaires à une indemnisation rapide et efficace.
Réagir immédiatement après un sinistre
Lorsqu’un sinistre se produit, il est important de garder votre calme. Cette attitude vous permettra d’optimiser votre réaction.
- En cas d’incendie, évacuez le logement sans tarder et appelez les secours.
- Pour un dégât des eaux, coupez la source pour limiter les dégâts et recouvrez les conduits électriques si nécessaire.
- Pour un cambriolage, ne touchez à rien et contactez les forces de l’ordre pour qu’elles puissent constater les faits.
Une fois les lieux sécurisés, commencez par évaluer l’ampleur des dommages. Prenez des photographies ou des vidéos des dégâts pour documenter votre situation. Cela vous sera utile lors de la déclaration de sinistre auprès de votre assurance.
Vous devez également faire un inventaire des objets affectés, incluant leur état et le coût estimé des réparations ou du remplacement. Conservez tous les reçus des achats pour renforcer votre dossier de déclaration.
Informer votre assureur dans les bonnes conditions
La communication avec votre assureur est une étape majeure dans le processus de remboursement. Délai et documentation sont indispensables pour assurer une indemnisation rapide.
Selon le Code des assurances, vous devez informer votre assureur dans les 5 jours ouvrés suivants la date à laquelle vous avez pris connaissance du sinistre. Pour des événements spécifiques, comme un vol ou une catastrophe naturelle, des délais plus courts peuvent s’appliquer. Il est recommandé de bien vérifier les conditions de votre contrat.
Quels documents fournir ?
Pour une déclaration de sinistre efficace, préparez les éléments suivants :
- Un formulaire de déclaration dûment rempli
- Les preuves photographiques des dommages
- L’inventaire des objets endommagés ou volés
- Éventuelles factures des biens concernés
- Procès-verbal de police en cas de vol
L’expertise et la prise en charge des dommages
Lorsque votre sinistre est déclaré, un expert intervient pour évaluer les dommages. Ce processus est fondamental pour établir le montant de l’indemnisation.
Le rôle de l’expert
L’expert mandaté par votre assureur se rendra sur place pour examiner la situation. Il pourra également effectuer une expertise à distance via des outils techniquement avancés tels que la photogrammétrie ou les drones. Ces solutions permettent de gagner du temps et de fournir une évaluation plus précise.
Mandater un expert d’assuré
Dans certains cas, faire appel à un expert d’assuré peut s’avérer utile. Ce professionnel défendra vos intérêts en cas de litige sur l’évaluation des dommages. Ses services sont souvent pris en charge par votre assureur, dans la limite des modalités de votre contrat.
La phase d’indemnisation
Après l’expertise, l’étape suivante est le calcul de l’indemnité. C’est là que votre contrat d’assurance entre en jeu, tout comme la nature du sinistre.
Détails sur les indemnités
Le montant que vous percevrez dépendra de divers facteurs :
- Franchise : cette somme reste à votre charge lors d’un sinistre et sera déduite de l’indemnisation.
- Plafonds de garantie : chaque garantie comportant un seuil maximal d’indemnisation.
Il est donc irréprochable de bien comprendre les termes de votre contrat avant qu’un sinistre ne survienne pour éviter des surprises.
Que faire en cas de litige ?
Si vous contestez le rapport d’expertise, il est possible d’émettre des réclamations par écrit à votre assureur, en détaillant les points de désaccord. Une contre-expertise peut être demandée, et un avocat spécialisé peut vous assister pour défendre vos intérêts.
Prévention pour l’avenir
Après un sinistre, il est fort utile de réévaluer votre assurance habitation. Envisagez d’ajuster vos garanties et d’intégrer des protections supplémentaires si nécessaires.
Pour renforcer votre sécurité, pensez à installer :
- des détecteurs de fumée
- des systèmes d’alarme
- des détecteurs de fuite d’eau
- des extincteurs
Ces précautions peuvent également réduire votre prime d’assurance.
En somme, les 24 premières heures après un sinistre habitation sont déterminantes pour optimiser votre prise en charge. Votre réactivité, ainsi que la documentation des événements, seront vos meilleurs alliés dans cette épreuve.
À la recherche d’une entreprise fiable pour nettoyer votre habitation après un sinistre ? Choisissez l’entreprise ETR.

